
9月皮卡销6.7万辆,出口占比71%创新高
 杨凡起航
【皮卡情报局PIA原创】
乘联分会数据显示,2026年9月,皮卡市场销售6.7万辆,同比增长42.5%,环比增长23%。1~9月累计销售52.2万辆,同比增长19.2%,增幅较1~8月的17.8%进一步提升,市场在“金九”旺季展现出强劲的上升动能。
9月:6.7万辆
上汽大通领涨
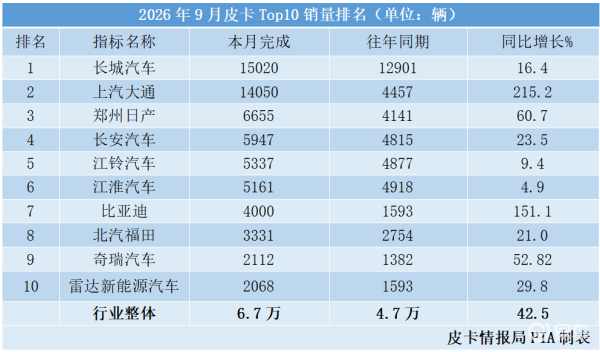
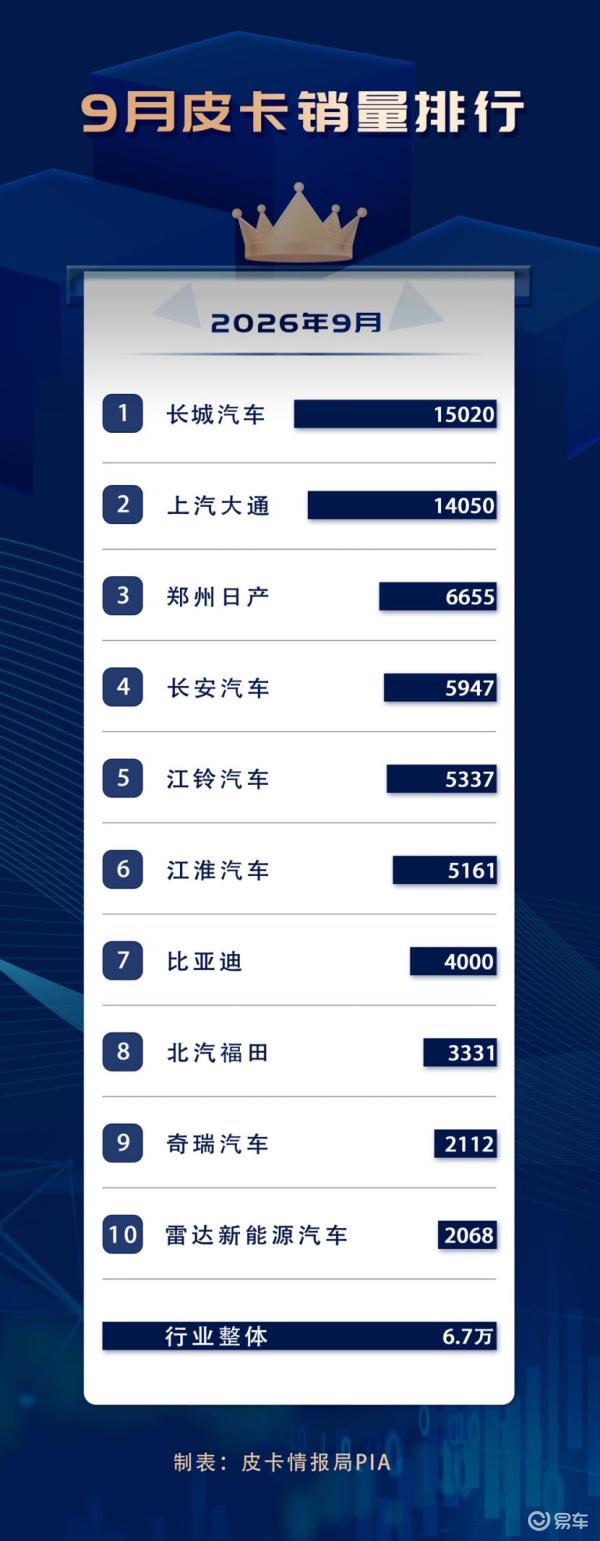
具体来看,长城汽车9月销售皮卡15020辆,继续稳居榜首。
上汽大通9月销售皮卡14050辆,与长城汽车的差距缩小至不足千辆。其中海外销量13581辆,同比大增243%,刷新海外单月销量历史纪录。大通皮卡在海外市场的爆发式增长,使其成为本月榜单中最具冲击力的变量。
郑州日产6655辆,是惟一一家销量在6000量级的企业。长安汽车、江铃汽车、江淮汽车紧随其后,销量均在5000量级。
从排名来看,与8月相比,9月榜单最显著的变化是郑州日产从第六升至第三,江铃汽车从第七升至第五。
同比来看,Top10全部实现正增长,上汽大通、比亚迪、郑州日产、奇瑞汽车4家企业涨幅均超过50%。其中,上汽大通领涨,同比增长215.2%。
市占率方面,9月Top10企业合计销售约6.19万辆,占皮卡总销量的95.05%。长城汽车单月市占率22.42%,上汽大通攀升至20.97%,二者合计份额超40%。郑州日产、长安汽车、江铃汽车、江淮汽车的市占率分布在7.7%~9.9%之间,第二梯队内部的竞争趋于白热化。
1~9月:52.2万辆
头部企业断层领先
累计销量维度,1~9月皮卡市场累计销售52.2万辆,同比增长19.2%,增速较1~8月的17.8%继续上行,前三季度整体呈现“前低后高、逐季加速”的走势。
长城汽车强势领跑,销量基本盘稳固,1~9月累计销量135826辆,基本与去年同期持平。尽管增速放缓,但其累计销量依然超过第二、第三名销量之和。
上汽大通累销64601辆,长安汽车54539辆,稳居二、三名,且与后续企业拉开明显差距。江淮汽车与郑州日产分列四、五,郑州日产将二者差距追至不足4000辆。
比亚迪与北汽福田分列第七、第八,两者差距仅为430辆,几乎处于并驾齐驱的状态。
与1~8月相比,1~9月累销榜单排名出现微调。具体为比亚迪从1~8月第八升至1~9月第七。
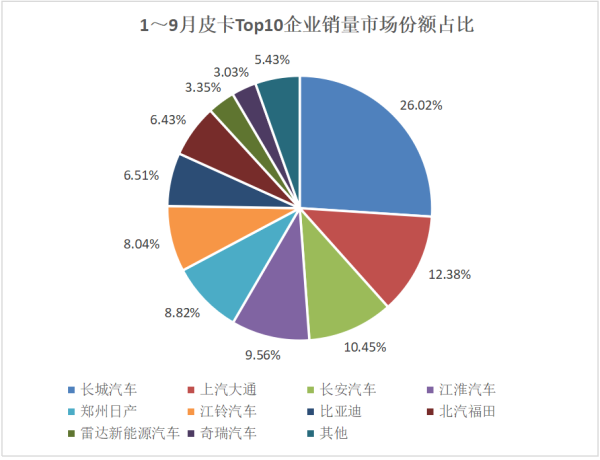
市占率方面,长城汽车累计占比约26.02%,较1~8月的26.55%继续小幅收窄。上汽大通占比12.38%,长安汽车占比10.45%,两者稳居10%以上区间。Top10企业综合市占率维持在94%以上,市场格局整体稳固。
新能源皮卡:0.9万辆
同比增长98%
新能源皮卡方面,9月单月销售0.9万辆,同比增长98%,环比增长4%;1~9月累计销售7.1万辆,同比增长33%。
9月新能源皮卡销量中:比亚迪皮卡海外销量4000辆、吉利雷达电动皮卡2068辆、郑州日产1936辆、长安增程皮卡452辆。比亚迪皮卡销量高度集中于海外市场,4000辆的月销量反映出其强劲的海外能力而非国内新能源需求;吉利雷达则以2068辆继续位居国内新能源皮卡品牌前列。郑州日产1936辆的新能源皮卡销量则显示出传统皮卡企业在电动化转型上的持续投入并形成规模产出。
皮卡出口:4.7万辆
出口占比71%
出口方面,9月全国皮卡出口4.7万辆,同比增长85%,环比增长24%,出口占比高达71%,再创历史新高。1~9月累计出口31.3万辆,同比增长50%,出口占比达55%。从2024年的45%、2025年的50%,到2026年累计的55%、9月单月的71%,中国皮卡出口占比持续提升。
小结:
在“金九”旺季与出口集中发力的共振下,9月皮卡市场多项指标创下阶段新高。
从政策方面来看,积极因素也在持续累积。全国不少地级市已放宽皮卡进城限制,成都近期也发布征求意见稿拟进一步解除皮卡城区通行管控。随着出口势能的延续和国内政策环境的持续改善,皮卡市场有望在四季度继续保持高位运行。皮卡情报局PIA也会持续关注,并带来最新产销数据分析报道。